摘要: 原标题:存量竞争时代开启,在线教育企业进入 肉搏战 业。如果说之前在线教育还是在 圈内 活跃,2020 年的在线教阿育几乎让每个人感受到了这个行业的
原标题:存量竞争时代开启,在线教育企业进入 " 肉搏战 "
业。如果说之前在线教育还是在 " 圈内 " 活跃,2020 年的在线教阿育几乎让每个人感受到了这个行业的激烈竞争和快速扩张。
从 2014 年开始,在线教育逐渐走入风险投资的视野中。伴随中国创业浪潮的到来,2015 年到 2017 年,在线教育行业在资本的推动下,近乎 " 野蛮生长 " 的方式逐渐形成新的市场格局。随后的 2018 年至 2019 年,对于在线教育而言是在政策关注下的规范与洗牌时期,早期的在线教育企业逐渐走向成熟,行业在企业与企业的竞争中不断进行着 " 优胜劣汰 "。
站在当下回看在线教育行业的发展,2020 年突如其来的疫情加速在线教育渗透的同时,也促使在线教育进入到 " 存量竞争 " 的阶段。
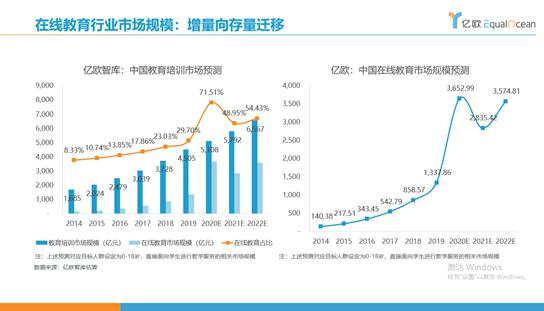
根据亿欧智库对于教育培训行业和在线教育的长期关注和研究,选取教育培训行业的市场规模将在 2022 年突破 6500 亿元。与教育培训行业的稳定增长不同,亿欧智库认为在线教育在 2020 年至 2022 年会出现调整周期。2020 年在线教育受到上半年全面在线的影响以及相关学习行为的培养,在线教育市场规模将快速提高到 3000 亿以上。
但同时应该注意到,目前在线教育的学习效果、学生对于在线教育的适应程度、以及在线教育在师生互动等方面仍然存在一定的提升空间,在线教育尚未能完全满足所有消费者的教育需求,因此在 2021 年在线教育会面对一定的学生回流至线下教育培训机构的情况,因此整体在线教育行业规模有所下降。之后在 2022 年,行业留存的用户群体与在线教育的契合度将有所提升,因此市场规模将再次回到 3000 亿以上的水平。
亿欧智库对于在线教育市场规模的预测核心观点在于经过 2020 年疫情对于在线教育的强制普及,在线教育企业想要再次获得尚未尝试过在线教育的用户,无论是成本还是难度相较 2019 年都将有大幅提升。因此,下一阶段在线教育企业面对的更多是现有用户的存量竞争,可以说下一阶段是真正考验在线教育企业的教育内容和服务的时期。由此可见围绕客户和产品的精细化运营,以内容和服务为基础建立自身的差异化优势,选择合适的对标企业深度剖析成为每一个在线教育企业的 " 必修课 "。
可以说,2021 年至 2022 年是在线教育实现长远发展的关键阶段。从 2022 年开始,在线教育通过 2022 年的疫情上了一个新的台阶,它会在一个新的规模下,取得长远发展。
在线教育的市场格局经过 2020 年之后,逐渐形成了相对固定的局面。首先从一级市场融资而言 2020 年,在线教育行业融资逐渐向头部企业集中。猿辅导获得腾讯投资、高瓴资本、博裕资本等投资方的过 10 亿美元融资;作业帮获得方源资本、老虎基金、卡塔尔投资局等 7.5 亿美元投资;火花思维连续获得两次融资,总融资金额超 1 亿美元。从融资的金额和融资的轮次而言,在线教育行业都走到了相对成熟的阶段。
新教育 · 新观察 · 新视点
